数十亿美元电池税收抵免资格取决于FEOC合规性
美国财政部关于“外国关注实体”(FEOC)限制的新指引(N-26-15),将决定哪些电池项目有资格获得数十亿美元的联邦税收抵免。新规将FEOC合规从政策附加要求提升为采购、融资和竞争定位的核心驱动因素,并引入“实质性援助成本比率”作为项目级和产品级的判定标准。
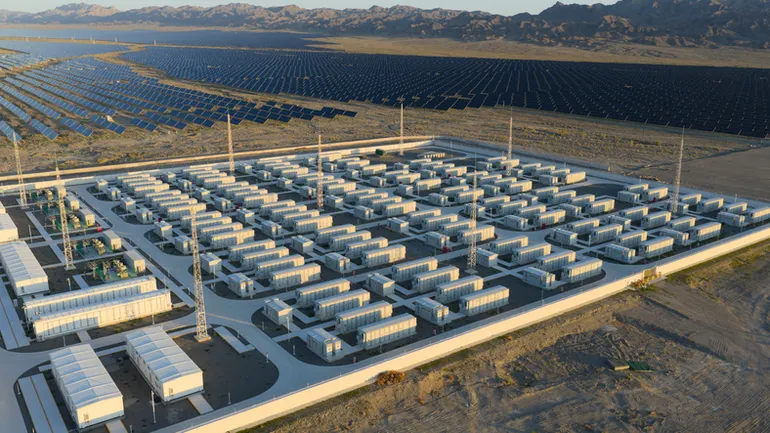
美国财政部关于“外国关注实体”(FEOC)限制的最新指引,将决定哪些电池项目有资格获得数十亿美元的联邦税收抵免,而哪些项目将完全失去资格。
争议焦点在于两项主要联邦激励措施的资格认定:针对国内生产组件的第45X节先进制造税收抵免,以及针对清洁电力项目的第48E节投资税收抵免。根据新规,包含来自被禁止外国实体“实质性援助”的项目或产品可能失去资格。最新指引(N-26-15)明确了该判定必须如何进行。由此,FEOC合规被提升为采购、融资和竞争定位的核心驱动因素。
FEOC条款于2021年颁布,旨在限制来自中国、俄罗斯、朝鲜和伊朗等指定国家的组织,对美国境内能源系统供应商拥有所有权权益。
新规带来的三大变化最为关键。
1. FEOC现已成为储能经济性中的一项成本条目
对于申请48E投资税收抵免的储能项目,开发商现在必须计算“实质性援助成本比率”。简而言之,该比率将项目中使用的制造设备总直接成本,与可归属于被禁止外国实体的成本部分进行比较。如果合规份额低于项目开工当年设定的阈值,该项目将被视为不符合抵免资格。

这并非供应商层面的认证,而是项目层面的计算。开发商必须识别电池储能系统(BESS)中的关键制成品和组件,确定其直接成本,并评估这些组件是否由被禁止实体生产或采购。这将FEOC从政策附加要求转变为成本核算工作,使采购策略与税收股权结果密不可分。
这也意味着合规工作需在开发时间线中提前进行。所有权结构、制造地点和供应链风险敞口,必须在设备选定之前而非合同签署之后进行评估。
一个常见的误解是,国内含量合规与FEOC合规是同一回事。事实并非如此。这两类合规由完全不同的规则和阈值管辖,混淆两者会带来实际风险。一个系统可能满足国内含量要求,却仍无法通过FEOC测试,导致宝贵的税收抵免落空,并彻底改变项目经济性。
对开发商而言,实际影响是短期内采购周期将延长,因为团队需要围绕供应商结构和组件采购建立更深入的尽职调查。
2. 电池合规比太阳能更为复杂
新指引同样影响申请45X先进制造税收抵免的制造商。对于电池模组和电池包,资格取决于基于产品内部组件直接材料成本计算的单独实质性援助成本比率。这意味着需要追溯哪些构成材料(如电池电芯和其他子组件)来自被禁止实体,并确保合规份额超过适用阈值。
在实际操作中,这可能意味着电池制造商在国内采购合规电芯,但依赖的上游材料与被禁止实体有关联。即使最终组装在美国完成,这种情况也可能使45X资格面临风险。
电池供应链层级多且全球化。关键矿物、正极和负极材料、电芯及模组组装,可能各自具有不同的采购和所有权特征。在某些情况下,确定合规性可能需要对直接供应商之外的上游环节进行追溯。
相比之下,太阳能制造受益于更标准化的供应链和既定的安全港表格,简化了组件识别和采购流程。储能目前尚不具备同等程度的简化性。因此,电池制造商将需要实施比许多太阳能制造商目前要求更精细的成本核算系统、更强的供应商认证以及更严格的文档控制。
与此同时,国内供应正在快速扩张。美国储能联盟最近的一份报告预测,在超过1000亿美元计划投资和储能供应链快速扩张的推动下,美国电池制造产能可能超过国内需求的100%。
然而,这种增长并不会自动转化为符合FEOC标准的供应。在细粒度层面记录所有权、采购和成本结构的能力,将决定该产能中有多少部分实际可用于符合抵免资格的项目。
这一额外合规负担意义重大。45X抵免旨在加速国内电池制造,但如果证明过程过于复杂或缓慢,可能会暂时制约合规供应的扩张速度,并最终阻碍国内储能市场的增长。
3. 采购策略将分化市场
储能买家不再仅仅评估价格、性能和交付周期。他们正在承保可能使项目回报波动数千万美元的合规风险。
由于实质性援助成本比率在项目层面计算,开发商不仅需要了解供应商是否声称合规,还需了解系统超出阈值的余量有多大。余量过窄将带来审计风险或供应商数据变更时抵免被收回的风险。
这正推动采购向三个方向发展:
- 更早的供应商接洽。开发商必须在最终确定设备选型前,评估所有权、有效控制保护和供应链情况。
- 基于情景的建模。资格取决于开工时间及年度阈值百分比。开发商日益需要对不同项目开发时间线和采购组合进行建模,以了解合规性如何影响项目经济性。部分开发商可能基于其项目经济性,选择部署不合规产品并放弃投资税收抵免。
- 供应商集中化。随着合规要求收紧,明确低风险供应商的范围可能缩小。能够提供详细成本追溯和认证的大型制造商将占据优势,而较小供应商可能难以满足文档要求。
影响不会是均匀的。资本充足的开发商,尤其是服务于数据中心和人工智能驱动负荷增长的开发商,可能能够吸收更高成本。其他开发商,特别是依赖税收股权使项目经济性成立的开发商,将面临更窄的生存路径。随着时间推移,这一动态可能使市场份额集中于最能管理合规复杂性的开发商和供应商手中。
明确性有益,但摩擦真实存在
有理由保持谨慎乐观。新指引提供了更清晰的框架,为开发商提供了明确的资格路径,而非在不确定性中运作。但明确性并不能消除摩擦,而是将其重新分配到采购、文档和供应商选择环节。
短期内,FEOC合规将减缓决策速度并引入成本溢价。长期来看,它将奖励能够规模化运营合规的开发商和制造商。这一转变发生在电力需求上升、能源供应链面临地缘政治压力以及减少化石燃料依赖的紧迫性增强的背景下。电网侧储能在这一转型中处于核心地位,而政策现在正直接塑造其建设方式和建设主体。
结果是结构性分化。能够驾驭FEOC要求的项目将获得联邦激励的全部价值,而无法做到的项目将看到其经济性受到侵蚀。从这个意义上说,FEOC合规不再仅仅是一个监管障碍,它正成为决定谁能在美国电池市场中胜出的关键因素。