洪水风险上升:制造商如何系统性地开展防汛准备
随着秋季多次重大飓风摧毁工厂与企业,洪水风险正从遥远隐忧变为迫近威胁。穆迪产品管理总监Firas Saleh指出,凡可能降雨之地皆可能发生洪水。美国联邦紧急事务管理署(FEMA)数据显示,仅一英寸洪水即可造成高达2.5万美元损失。本文系统梳理制造商可用的洪水风险地图与评估工具,区分河流型、沿海型与降雨型洪水;详解湿式与干式防洪改造的适用场景与具体措施;并给出保险选购、理赔细则及实时监测系统的实操建议,助力企业在预算范围内实现最大化的防洪韧性。
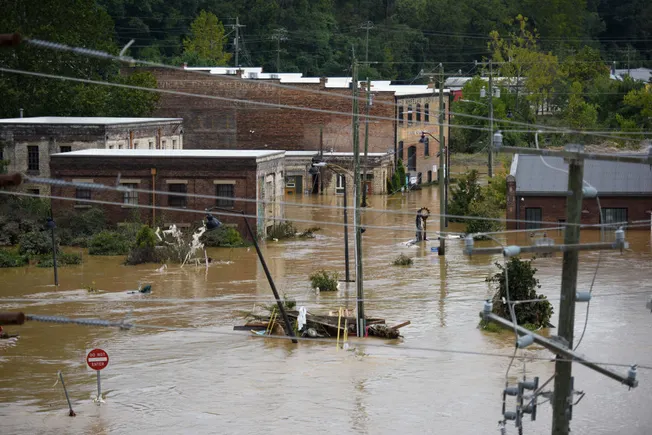
在飓风桑迪(Hurricane Sandy)来袭之前,对于许多位于洪水区之外的社区而言,洪水似乎是一个遥远的概念。然而,在刚刚过去的这个秋季,多场重大飓风摧毁了工厂和企业,这一风险似乎已跨越门槛,成为一种更为迫近的可能性。
“根本不存在所谓的‘低风险’或‘高风险’,”穆迪(Moody's)产品管理总监Firas Saleh表示。“只要可能下雨的地方,就可能发生洪水。道理非常简单。”
物理风险同样清晰地转化为财务风险。据美国联邦紧急事务管理署(FEMA)称,“仅一英寸的洪水就可能造成高达2.5万美元的损失。”
另一方面,制造商如何评估自身风险并采取措施保护员工和工厂,这一问题并不那么容易厘清。
理解并缓解重大洪水风险
制造商可以利用洪水测绘和风险评估工具,包括气候适应与韧性绘图(Climate Mapping for Resilience and Adaptation)、美国国家海洋和大气管理局(NOAA)以及阿贡国家实验室(Argonne National Laboratory)提供的工具,来更好地了解自身的地理和气候脆弱性。
这些工具可以帮助制造商区分其设施可能面临的洪水类型,包括河流洪水(河流漫过堤岸所致)、沿海洪水以及暴雨洪水(降雨所致)。
一旦企业充分了解自身风险,就必须选择如何减轻洪水发生的可能性,包括决定投入多少资金。
准备全面实施防洪措施的制造商,可以考虑“湿式防洪”(wet floodproofing),即接受工厂或办公楼的某些部分可能接触水的防洪方式。
湿式防洪通常用于保护停车场或仓储等非关键区域,其策略包括使用防洪耐用饰面材料,FEA设施管理顾问Stephen Meador表示,这类材料“易于清洁,并能承受与洪水的长时间接触”。
“开口或可拆卸墙体”也可能有助于洪水以受控方式进入建筑物。

然而,要保护设施中更为关键的部位,制造商则需要投资于“干式防洪”(dry floodproofing),即设法让水完全不接触建筑物的措施。
“相关措施包括使结构能够抵抗洪水荷载,并通过固定措施(如门窗屏障、防洪墙、NEMA防水外壳)使建筑物和公用设施保持水密,”Meador表示。“这颇具挑战性,因为随着洪水流动和上涨,动荷载和静荷载都可能变得极其巨大。”
据Meador介绍,其他临时性干式防洪措施包括沙袋、吸水式可部署屏障,以及多种利用水自身重量将其固定就位的便携式、模块化、可重复使用的屏障。
这些投资的有效性不容忽视:在飓风米尔顿登陆前夕,佛罗里达州坦帕综合医院安装了防水屏障,成功阻止了洪水进入,并保障了电力供应。
许多企业将这些设施备在手边。据Elwell称,仲量联行(JLL)的一位机场客户常备可随时搭建的防洪闸门,组装起来最多需要七天。虽然成本高昂且需要多人协作部署,但此类工具可能意味着照常运营与数千美元更换和恢复成本之间的差别。
防洪措施并不止于预防。仲量联行工业部门总裁Meaghan Elwell表示,回流防止装置也有助于快速排水,而水泵和发电机可以确保电力供应。
让工厂具备防洪韧性的“速赢”举措
对于无力在防洪措施上大举投入的企业主而言,仲量联行工业部门总裁Meaghan Elwell表示,大多数预算都能承受一些“速赢”举措。
这些举措包括将关键设备从地下室机电房抬升至更高楼层,或者仅仅制定一份应对天气灾害的业务连续性计划。对于后者,Elwell建议识别建筑物中易受影响的部位和重要设备,并规划出超越手机和无线电之外的清晰沟通渠道。
“然后,当然还要思考:‘业务如何继续?’这就是业务连续性的定义。在运营可能继续的范围内,你如何确保已经考虑好通过VPN接入网络的途径?”Elwell说道。
西部数据(Western Digital)全球HDD组装与后端运营高级副总裁Philip Bernard补充道,确保公司领导层“参与并主导这一过程”对于应对洪水风险至关重要。该公司是一家国际硬盘驱动器制造商,曾在2013年成功抵御泰国严重洪水。
Bernard表示,这一过程不仅包括每年开展“物理气候脆弱性分析”以评估其每个制造基地的物理气候风险,还包括组织每年审查一次程序的业务连续性管理风险评估。
为洪水风险投保
当然,谈及防洪保护,就不能不考虑洪水保险。
穆迪的Saleh表示,洪水保险通常不包含在商业财产保险中,必须单独购买。
制造商可以选择私人洪水保险或国家洪水保险计划(NFIP)。虽然费率因地点和需求而异,但NFIP洪水保险可为建筑物损失提供最高50万美元的赔付,并为室内物品损失提供最高50万美元的赔付。
建筑物和物品的保险通常分开购买,并设有不同的免赔额。除少数例外情况,NFIP洪水保险在购买后整整30天才会生效。
相比之下,私人保险选项在等待期、免赔额和保额上限方面提供了灵活性。
Saleh表示,为了在保险提供商之间做出最佳决策,制造商应考虑几个关键因素。
首先,特别是在选择私人提供商时,企业应确保其保险公司拥有出色的财务信誉。
“要考察这些保险公司的财务健康状况,查看它们的历史业绩记录。我们见过一些保险公司在特大灾难事件后无法满足理赔申请的情况,”Saleh说。“1992年安德鲁飓风过后,许多保险公司因资金不足以支付理赔而破产。”

然后,要仔细研究公司究竟需要多少保额。
“有洪水保险并不意味着你得到了充分保障,因为存在分项限额的问题,”Saleh说,他指的是建筑物和物品保额各50万美元的上限。“所以你可能购买了洪水保险,但仍然保额不足。这就是挑战所在。”
更进一步,要确切了解什么才算洪水损害。据FEMA称,“如果雨水被风裹挟进入受保建筑物,这被视为风驱雨,不在洪水保险单的承保范围内。”在洪水保险方面,细节至关重要。
最后,明智的做法是调查清楚在提出索赔时,保险公司将提供何种类型的赔付。
“在获得理赔时,重置价值与实际现金价值之间可能存在巨大差异,”Saleh说。
如何应对不可预知之事
监测系统的各种创新可以帮助制造商为洪水做好准备。
“12年前桑迪来袭时,我们有一些预报能让我们知道‘好吧,纽约-新泽西地区正在形成一个风暴’,但我们没有达到能让我们说出‘你预计这个特定物业上会有六到八英尺的积水’这样的预测水平。现在我们具备了这种能力,”Saleh说。
一个典型例子是:在西部数据,其设施配备了水位监测系统,Bernard表示,该系统可“实时监测泰国制造基地的水位”。
此类工具还可以与供应链风险评估系统很好地配合,后者能实时了解供应商的状态和响应情况。此外,Bernard补充道,制造商还可以使用24/7通信移动应用程序,通过签到功能来确认团队成员是否安全,或调配资源以应对中断。
“我们最好的建议是确保公司领导团队参与并主导这一过程,以身作则,”Bernard说。“实施洪水灾害建模、资源保护和准备工作计划。确保开展风险评估研究,并落实业务连续性规划。”