数据中心开发提速,业主议价能力增强:融资可行性成“共同难题”
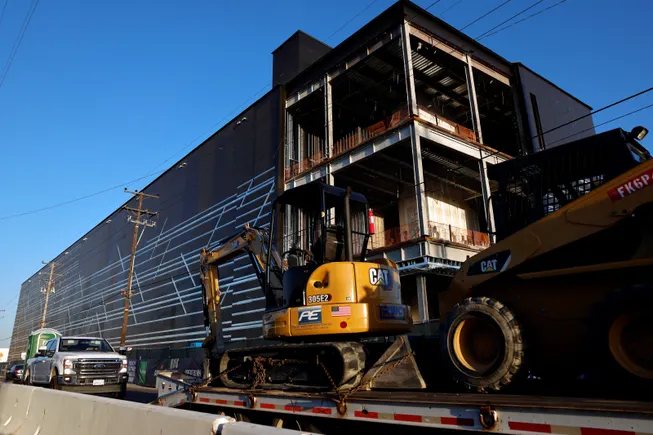
数据中心开发的快速推进正改变租赁合同与谈判格局。CBRE最新报告显示,2026年上半年一级市场供应同比增长33.7%至10,903兆瓦,空置率降至1.4%。律师指出,由于项目必须获得融资,业主在谈判中获得更多筹码,终止权条款被削弱,建筑外壳设计话语权增强。
快讯要点:
- 专家指出,数据中心开发的极速推进正推动合同条款变化,租赁谈判日益聚焦于基础设施升级要求与成本分摊问题。
- 据世邦魏理仕(CBRE)2026年年中数据中心报告,2026年上半年一级市场供应量同比激增33.7%,达到创纪录的10,903兆瓦;然而空置率仍降至1.4%,新增产能一经完工即被迅速消化。超大规模及AI租户争抢有限的连续电力区块,成为需求主要驱动力。
- 律师事务所Vinson & Elkins房地产业务合伙人Peter Bergan表示,此前Meta、Microsoft、Amazon和Google等超大规模企业的数据中心合同形态高度相似,但新型云服务商(neocloud,即AI优先云服务商)的涌现正改变租赁结构。由于此类项目必须获得融资支持,业主在谈判中筹码增加,终止权条款被削弱,业主对建筑外壳设计拥有更大话语权,以确保设施具备可行的财务前景。
深度洞察:
CBRE在8月27日发布的报告中称,随着有限容量竞争加剧,各类规模数据中心租金均实现上涨。2026年上半年,3至10兆瓦部署的平均租金同比上涨8.3%,500千瓦至3兆瓦设施租金上涨7.9%,10兆瓦以上大型设施租金上涨6.7%,而250至500千瓦的小型部署租金上涨4.3%。
一级市场在建总容量在2026年上半年增长24.8%,达到创纪录的7,481兆瓦,超过此前2024年下半年6,350兆瓦的峰值。
预租活动亦同步加速,在建容量的预租承诺比例达80.4%,高于一年前的73.4%。CBRE称,一级市场未来可用容量不足1,500兆瓦,按当前消化速度仅相当于约六个月的需求。
CBRE指出,电力可用性与基础设施交付时间仍是影响选址、租赁活动及定价的最关键因素。“地方反对已成为严重障碍,社区抵制与分区审批延误导致北美各地项目停滞,”CBRE表示,“因此,获得地方审批的能力在选址中的重要性已不亚于电力和光纤可用性。”
尽管电力和许可挑战持续存在,但前所未有的需求与有限的可用容量正促使投资者将重心转向建设融资与开发股权,报告称。
然而,Bergan指出,开发商和贷款机构对这些交易的租赁结构审查日益严格。
“总体而言,业主拥有更多筹码,因为现实是——即使对超大规模企业而言——这些项目也必须获得融资,”Bergan对Facilities Dive表示,“没有人会在没有项目层面融资的情况下启动数十亿美元的建设项目。超大规模企业不能再持‘融资是你的事’的立场。坦率地说,这在当下已成为所有人的共同难题。”
举例而言,此前超大规模租赁合同中通常包含便利性终止权,即租户可通过“支付一定金额租金”来解除租约,但此类条款正开始消失,Bergan说。
“即使是因未能达成某些里程碑而触发的终止权,开发商业主也在更坚决地抵制……因为可融资性是首要关切,”他说,“意思是,‘我们可以讨论如果项目未能在某日期前上线会怎样,但你不能终止合同。’这对许多租户,尤其是超大规模企业而言,是难以接受的。”
他解释,这主要源于融资角度:若存在18个月后租约可能被终止的风险,贷款机构不愿承销或放贷。
这尤其改变了涉及新型云服务商或任何非超大规模企业的租赁结构,他说。尽管这些公司可能由AMD、NVIDIA或Google等大型机构赞助,后者会在租约下提供担保并确保即使公司倒闭空间仍被使用,但这仍促使开发商审慎通过合同条款保护自身利益,Bergan说。
“我们如何确保不是简单地签署无限制担保,并审慎考虑若这家新型云AI公司无法履行义务时会发生什么,”他说。
此外,由于该领域技术迭代速度极快,没有人知道数据中心在15年后——即当前市场标准合同期限——会是什么形态,Bergan说。因此,开发商业主正高度关注数据中心的外壳——即其占地面积与电力能力——以确保其能支持未来可能的增长或升级需求。
“也许你的建筑比实际需要稍大一些,因为机架正变得更大。结构承载能力已大幅提高,仅仅因为机架越来越重,”他说,“(他们)是为预期未来5年、10年或15年会发生的情况而建,而非精确按今天数据中心规格来建造。”